
信贷机构区块链落地实操,风控和放款怎么真正用起来
在银行信贷条线干了十二年,前阵子参与了一个区块链试点项目。信贷机构区块链不是概念炒作,它改的是底层数据流转的方式,风控和放款的实操逻辑确实变了。
过去跟小贷公司、担保方做联合授信,对账靠人工导Excel,数据口径对不上,一笔逾期记录在不同系统里可能是三个状态。区块链试点后,各方上链的数据只有一份,逾期标记、还款记录实时同步,风控模型不再被脏数据拖着走。
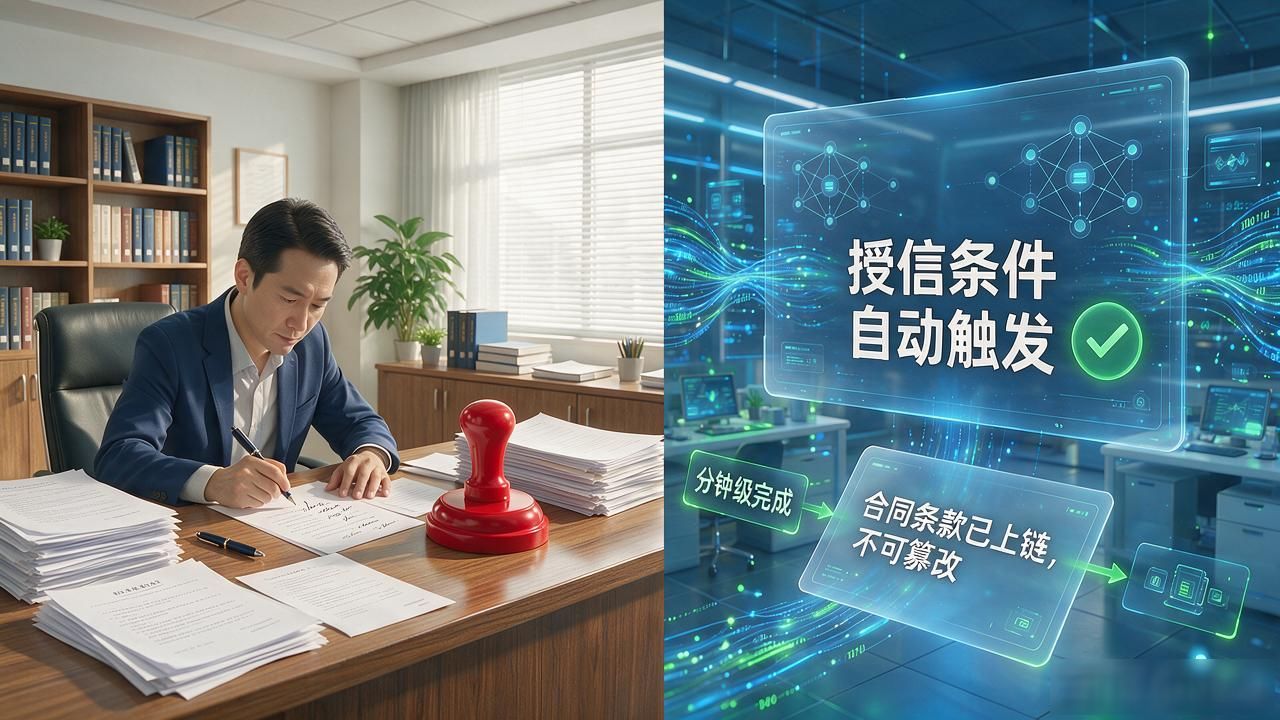
放款环节变化最大。以前放款要审批、签字、层层盖章,最快也要两天。智能合约把授信条件写死在链上,触发条件满足就自动放款,审批流压缩到分钟级。合同条款一旦上链就不能改,前期法务审查反而更重了。
征信数据上链这件事,我纠结了很久。借款人授权、数据脱敏、链上留痕,三件事缺一不可。目前的做法是存hash上链,原始数据留在隐私计算节点里,链上只记"存在"不记"内容",合规压力小了不少,落地成本摆在那里。
说句实在话信贷机构区块链,试点跑了一年信贷机构区块链落地实操,风控和放款怎么真正用起来,最卡脖子的不是技术,是跨机构的数据标准没统一。A银行上链用32字段贷款台账,B小贷公司用19字段,对不上就得人工补。技术标准定了,业务标准还散着,这是现阶段最大的坑。